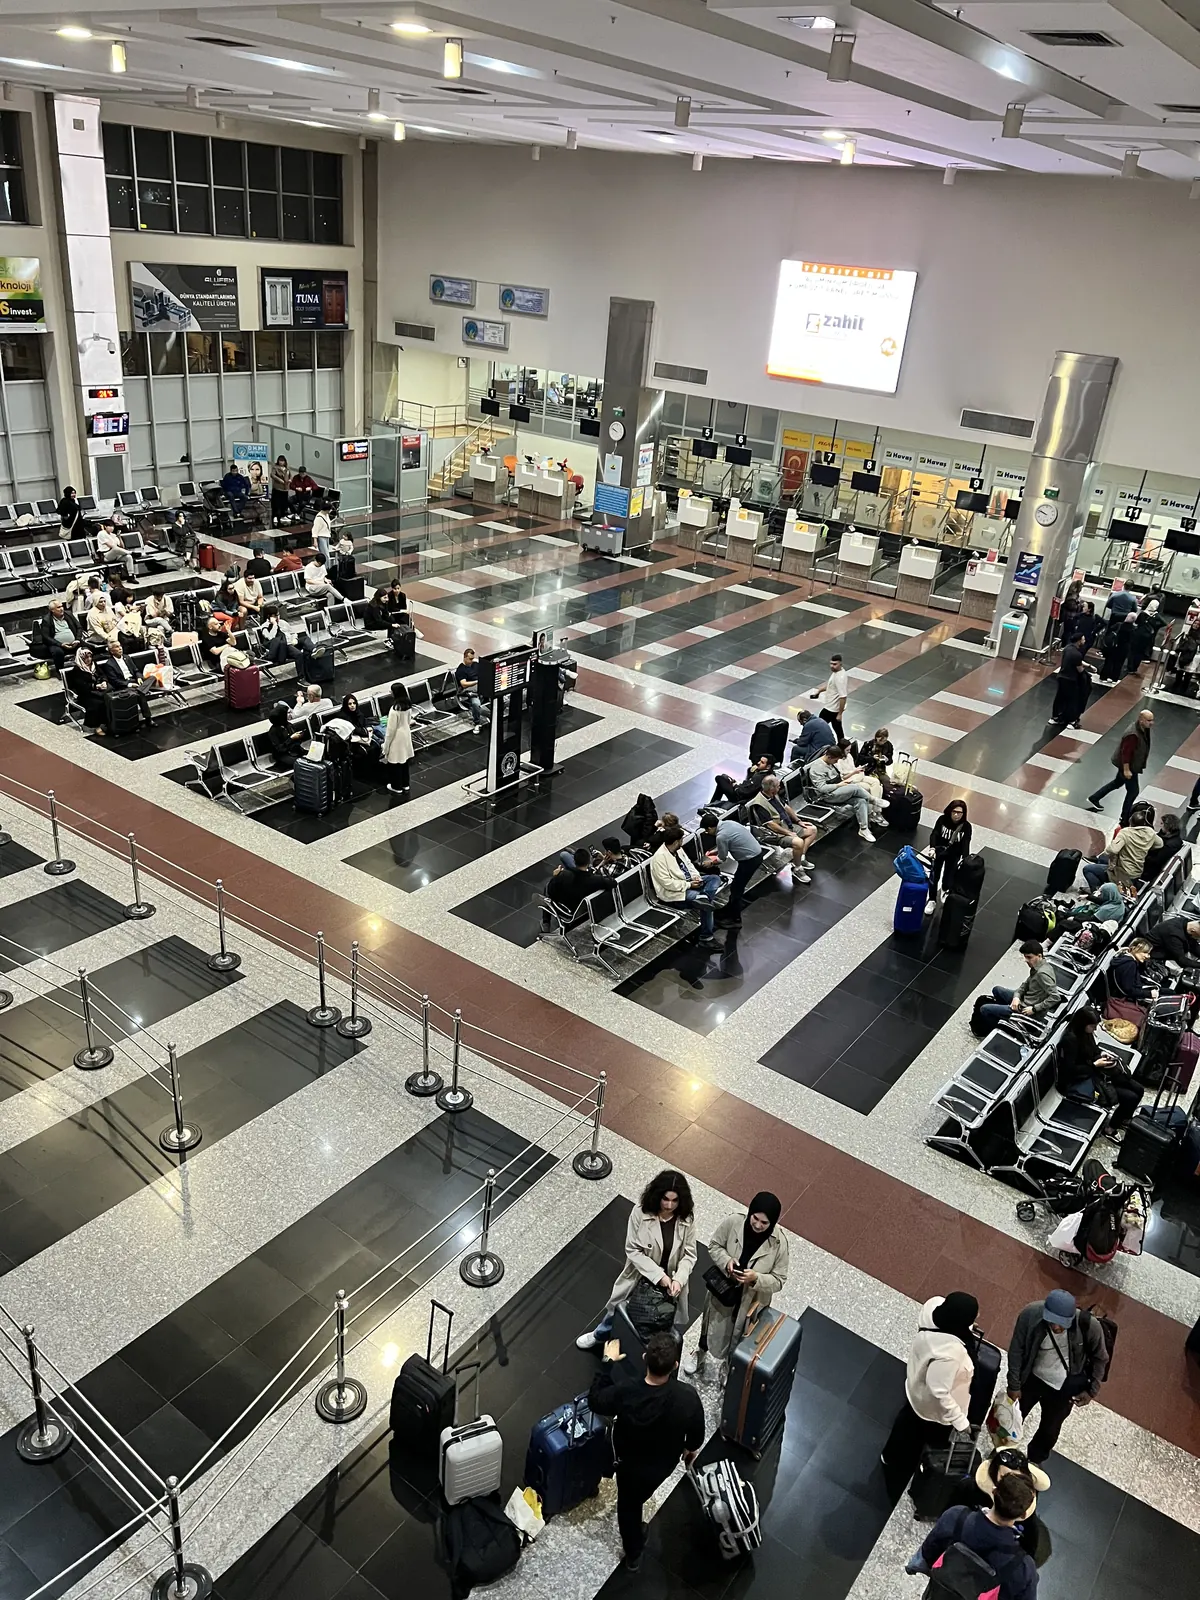
Flight terakhir dari Kayseri delay sampai subuh. Turkish Airlines bagi meal voucher, tapi semua hotel di sekitar dah penuh. Jadi aku bermalam di airport, sementara bilik hotel di Istanbul yang dah siap dibayar dibiarkan kosong.
Dalam kepala aku, inilah sebab kita beli travel insurance. Rupanya tak.
Claim tu dapat kosong. Tapi aku juga pernah alami yang sebaliknya: satu claim Etiqa masuk akaun sebelum aku sempat balik Malaysia, dan satu lagi masuk setahun kemudian, masa aku dah lupa langsung yang aku pernah claim.
Daripada dua pengalaman yang jauh berbeza tu, cara aku pilih insurance berubah. Harga masih penting, tapi sekarang aku lebih fokus pada ayat kecil di bawah angka besar. Flight delay coverage tu bayar ikut berapa jam kita tersangkut, atau cuma ganti duit yang kita keluarkan dan ada resit? Angka besar tu untuk bil hospital, atau sebenarnya personal accident? Soalan-soalan ni jadi makin penting bila kita bandingkan polisi standalone dengan insurance yang datang “free” dengan credit card.
Claim AIG aku: terkandas semalaman, tapi tak dibayar
Flight aku dari Kayseri ke Istanbul ditunda ke awal pagi esoknya. Airline bagi meal voucher, tapi tak ada hotel sebab semua penuh. Jadi aku tunggu saja, dan bilik di Istanbul yang dah prepaid tu terbazir macam tu je.
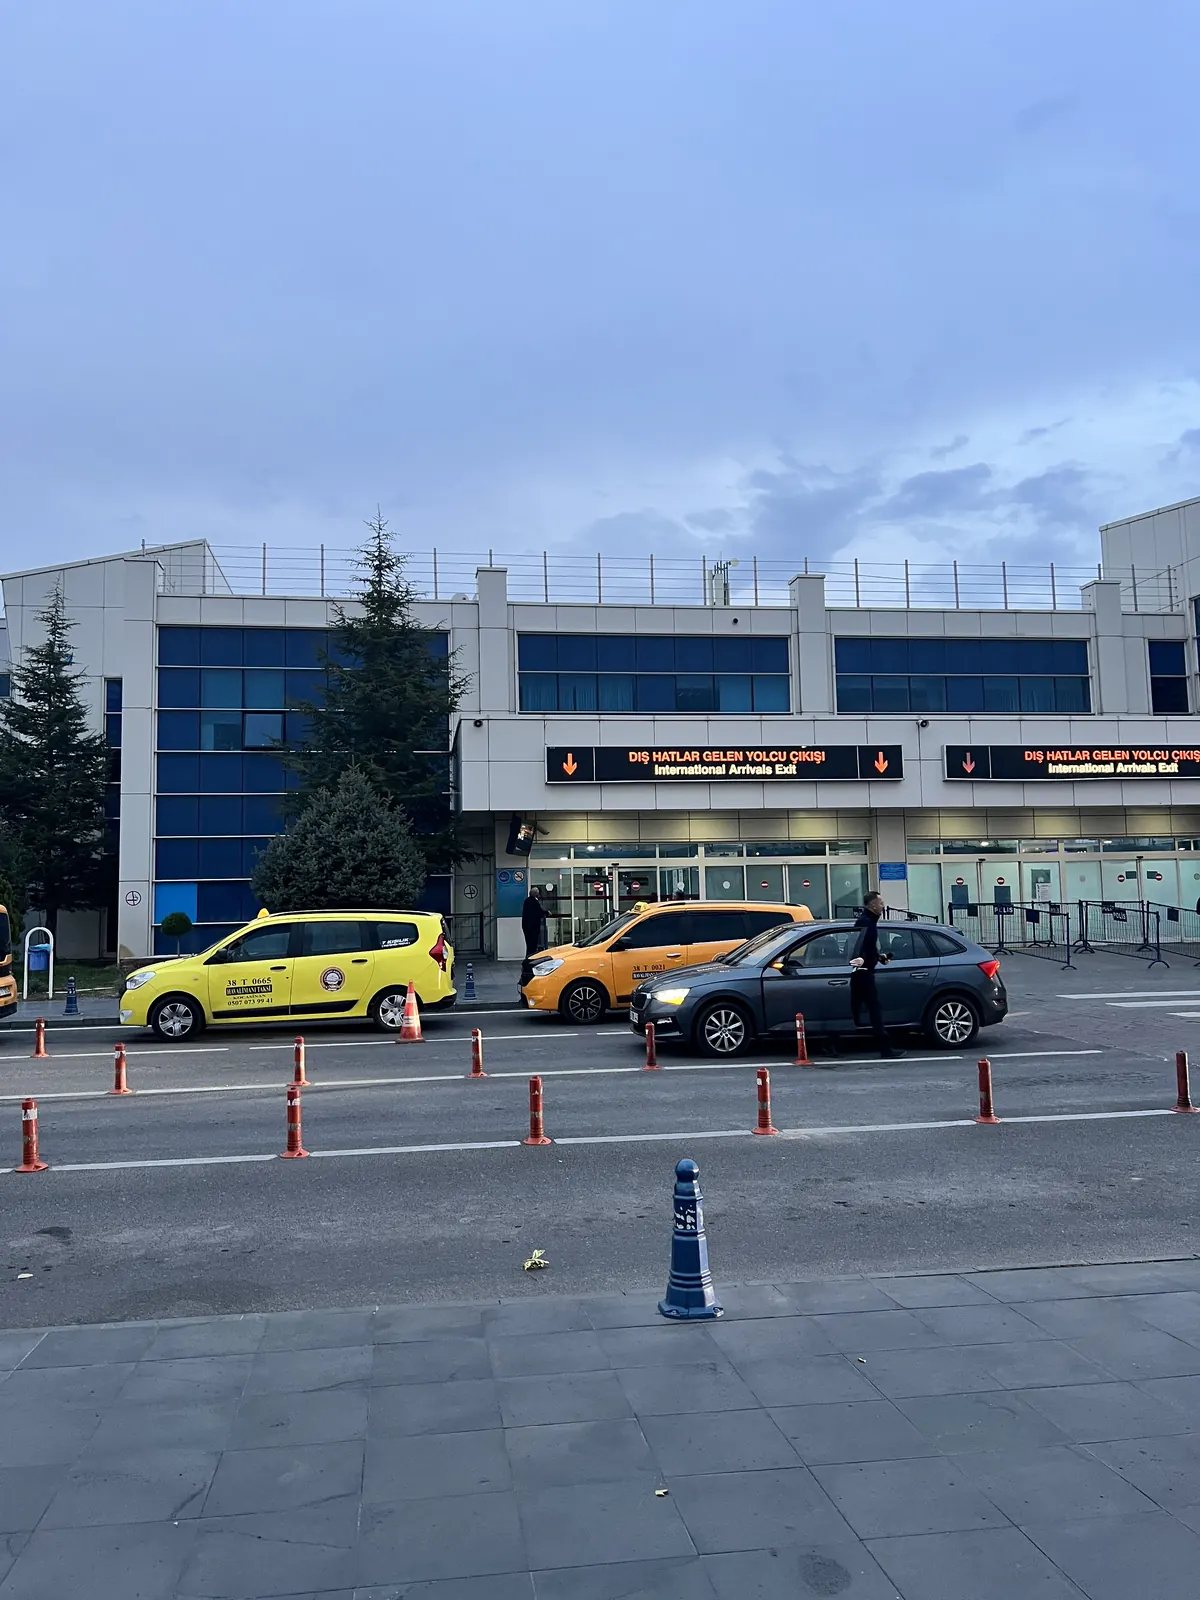
Masa tu aku guna coverage AIG yang datang dengan kad HSBC TravelOne. Aku ingat, delay semalaman mesti boleh claim something.
Surat penolakan AIG terangkan kenapa tak boleh. Benefit tu cuma reimburse kos tambahan yang perlu untuk makan dan penginapan disebabkan delay, dan itu pun kalau tak ada pihak lain yang dah sediakan secara percuma. Aku tak keluar duit lebih, jadi tak ada apa nak diganti. Hotel di Istanbul yang dah dibayar pula dikira forfeited expense, dan polisi tu memang tak cover perkara tu.
Bagi aku, kerugiannya jelas: satu malam hilang, bilik hotel terbazir, pagi pun huru-hara. Tapi ikut polisi, aku tak rugi apa-apa yang dijanjikan coverage.
Yang lebih memenatkan ialah prosesnya. Email balasan datang lebih kurang seminggu sekali dan bunyinya macam template, dan seingat aku semuanya berlarutan hampir tiga bulan. Lepas ni aku akan fikir dua kali sebelum pilih AIG. Tapi ini pengalaman seorang traveller dengan satu polisi credit card pada 2023, bukan penilaian untuk semua produk AIG. Pelan standalone AIG yang terkini guna cara bayaran yang lain, macam yang aku terangkan dalam bahagian seterusnya.
“Flight delay covered” boleh bawa maksud yang sangat berbeza
Pengajaran paling besar dari Kayseri ialah beza antara fixed allowance dengan reimbursement. Satu bayar ikut masa. Satu lagi bayar ikut resit.
| Jenis benefit | Apa yang tentukan bayaran? | Kalau tak keluar duit langsung masa delay? |
|---|---|---|
| Fixed allowance | Berapa lama delay yang layak, ikut jadual polisi | Masih boleh dapat bayaran, asalkan semua syarat dipenuhi |
| Reimbursement | Kos tambahan layak yang betul-betul kita tanggung | Mungkin tak dapat apa-apa sebab tak ada apa nak diganti |
Travel insurance standalone AIG yang terkini bayar RM150 tetap untuk setiap enam jam berturut-turut delay yang layak, dan ada upgrade pilihan yang bayar RM150 setiap tiga jam. Struktur ni lain sama sekali daripada polisi credit card berasaskan reimbursement dalam claim aku. Bukti sebab dan tempoh delay tetap diperlukan.
Cuba bayangkan dua traveller yang sama-sama delay lapan jam. Dua-dua dapat makan percuma daripada airline, dan dua-dua tak keluar duit pun. Kalau benefit jenis fixed, dua-dua mungkin tetap dapat bayaran. Kalau jenis reimbursement, dua-dua mungkin dapat kosong. Malam yang sama, keputusan yang terbalik.
Hotel pun sama. Bilik baru yang kita tempah sebab terkandas lain daripada bilik prepaid di destinasi yang tak sempat kita guna. Dalam kes aku, surat AIG memang bezakan dengan jelas antara additional expenses dengan forfeited expenses.
Benefit ni bayar untuk jam yang aku hilang, atau untuk resit yang aku simpan?
Lapan travel insurance Malaysia, side by side
Perbandingan ni untuk pelan international terpilih bagi traveller dewasa individu. Ini bukan semua pelan yang dijual oleh setiap insurer, dan harga pelan-pelan ni pun tak sama. Angka yang ditunjuk ialah had maksimum, bukan bayaran automatik. Sublimit, exclusion, had umur dan syarat claim tetap terpakai.
| Insurer dan pelan | Coverage utama | Apa yang menonjol |
|---|---|---|
| Etiqa TripCare 360 Platinum | Overseas medical RM500,000; trip cancellation RM50,000 | Delay: RM100 lepas dua jam pertama, kemudian RM250 untuk setiap enam jam seterusnya, sampai RM5,000. |
| Allianz Travel Easy | Overseas medical RM200,000; trip cancellation RM25,000 | Travel delay RM300 untuk setiap lima jam, sampai RM3,000. Policy wording versi lama tunjuk enam jam dan RM2,000, jadi semak versi terkini. Bukan produk yang sama dengan Travel XPert. |
| MSIG Travel SafeGuard Travel Max | † Medical RM500,000 bawah umur 65; cancellation RM30,000; baggage RM10,000 | † Had medical turun ke RM350,000 untuk umur 65–80. Travel delay sampai RM3,600, ikut policy wording. |
| Zurich Travel Guard Go (Standard) | Overseas medical RM500,000; cancellation atau curtailment RM10,000; baggage RM3,000 | Delay RM150 setiap enam jam, sampai RM2,100. Travel Delay Upgrade (lebih kurang RM4 sehari) dan add-on Special Sport ialah pilihan berbayar, dan dua-dua tak aktif kalau kita tak pilih. |
| Tune Protect Travel Easy Basic | Medical RM300,000 (kategori umur standard) | Delay RM200 lepas tiga jam pertama, kemudian setiap enam jam. Pelan Basic tak termasuk coverage COVID-19. Semak jadual untuk had cancellation dan baggage. |
| MHinsure International | Medical sampai RM1 juta; baggage sampai RM7,500; cancellation atau curtailment sampai nilai trip | Ni had tertinggi dalam range, bukan semua pilihan sama. Semak pelan sebenar yang dipilih masa checkout. Underwritten oleh Etiqa. |
| AIG Travel Premier | Medical sampai RM10 juta; cancellation RM30,000 | Delay dibayar RM150 setiap enam jam berturut-turut, struktur ikut masa yang berbeza daripada polisi credit card dalam claim aku. |
| Tokio Marine Explorer Deluxe | Medical RM1 juta; travel cancellation sampai RM70,000; personal belongings sampai RM10,000 | Termasuk Cancellation for Any Reason (CFAR), dengan had RM5,000. Sublimit setiap item terpakai untuk barang peribadi. |
Nama pelan tak banyak bercerita. Pelan Platinum satu insurer boleh jadi lebih lemah dalam sesetengah benda berbanding pelan mid-tier insurer lain.
Etiqa: trip cancellation tinggi, tapi hanya untuk sebab yang dicover
TripCare 360 Platinum bagi trip cancellation sampai RM50,000, berbanding RM20,000 untuk Gold. Silver langsung tak ada. Tapi ingat, ini bukan “cancel for any reason”. Sebab anda batalkan trip mesti termasuk dalam policy wording, dan ada juga syarat masa yang perlu dipenuhi.
Bagi aku, cancellation coverage paling penting bila kita dah habiskan banyak duit pada booking yang non-refundable. Trip yang kebanyakannya hotel boleh batal free risikonya lain sangat dengan trip yang penuh dengan flight, tour dan penginapan prepaid.
Allianz: cashless pun ada syaratnya
Allianz Travel Easy tawarkan cashless admission dan discharge untuk bil hospital luar negara melebihi RM20,000 setiap kemasukan. Maksudnya, bukan semua lawatan klinik atau bil kecil boleh settle tanpa bayar dulu. Sebelum terbang, aku nak tahu siapa nak dihubungi masa emergency, macam mana proses masuk hospital, dan dokumen apa yang perlu.
MHinsure dan TripCare bukan produk yang sama
MHinsure memang underwritten oleh Etiqa, tapi ia ada jadual benefit, policy wording dan proses claim sendiri. Pengalaman aku dengan satu produk Etiqa tak semestinya sama untuk yang lain. FAQ MHinsure sebut sasaran masa respons 20 hari bekerja, dikira dari tarikh dokumen tambahan yang diminta diterima. Itu sasaran untuk respons, bukan janji duit masuk dalam 20 hari.
Beli insurance sekali dengan tiket Malaysia Airlines memang senang. Tapi tetap baca polisinya.
CFAR Tokio Marine: refund separuh jalan, ada syarat
Explorer Deluxe ada benefit Cancellation for Any Reason. Ia bayar 75% daripada kos flight dan penginapan prepaid yang layak dan non-refundable, sampai RM5,000. Anda mesti cancel lebih 48 jam sebelum berlepas, dan kos tu tak boleh dibayar lebih 14 hari sebelum polisi dibeli. Jadi kalau RM4,000 kos yang layak, anda dapat RM3,000, bukan RM4,000.
Had baggage besar tak bermaksud semua barang dicover penuh
Tokio Marine Explorer Deluxe senaraikan sampai RM10,000 untuk personal belongings, tapi sublimit setiap item tetap ada. Sebab tu aku baca had setiap item, bukan angka besar di depan saja.
Claim Etiqa aku: kadang laju, sekali tu lambat setahun
Kelebihan Etiqa ialah senang. App Etiqa+ boleh guna untuk hantar dokumen dan track travel claim. Pernah sekali, duit masuk masa aku masih bercuti di luar negara.
Tapi ada satu claim lain yang lain ceritanya. Aku hantar melalui app, lepas tu tak follow up langsung, dan bayaran masuk lebih kurang setahun kemudian. Masa tu aku dah lupa terus pasal claim tu.
Jadi, ikut pengalaman aku, proses hantar claim memang mudah. Tapi bayaran cepat tu lain cerita, dan aku takkan janji yang itu.
Apa kata traveller lain
Review awam cuma berguna kalau ia jelaskan apa yang diclaim, dokumen apa yang diminta, berapa lama masa diambil dan apa kesudahannya. Setiap cerita di bawah ialah pengalaman seorang individu, bukan ranking.
Etiqa: lebih 40 hari tanpa progress
Seorang reviewer di App Store, pada 23 Jun 2025, kata claim flight delay yang dihantar melalui app langsung tak bergerak selepas lebih 40 hari. Menurutnya, penumpang lain dalam flight yang sama dah dapat bayaran walaupun claim melalui email lebih lewat.
Etiqa: settle dalam beberapa hari
Di r/MalaysianPF, ada user lain yang kata claim dia settle dalam beberapa hari saja, sebaik semua dokumen lengkap.
Tokio Marine: pertikaian claim RM6,308
Dalam surat pembaca kepada CodeBlue pada Disember 2025, seorang pemegang polisi cerita tentang pertikaian claim cancellation bernilai RM6,308. Satu claim awal diluluskan, tapi dua claim seterusnya ditolak atas isu pre-existing condition dan syarat hospitalisation. Claim tu dari tahun 2023 dan 2024, jadi ia tak banyak menunjukkan macam mana Explorer versi baru 2026 akan uruskan claim CFAR.
Aku takkan label mana-mana insurer sebagai “paling senang claim” hanya berdasarkan beberapa post online. Review boleh tunjuk macam mana komunikasi dan prosesnya. Yang tentukan apa yang dicover tetap policy wording.
Insurance yang datang dengan credit card
Insurance “free” daripada credit card memang berguna, tapi angka besarnya boleh mengelirukan. Contohnya, angka RM1 juta tu mungkin untuk personal accident, bukan medical.
| Kad dan insurer | Overseas medical | Flight delay dan syarat utama |
|---|---|---|
| HSBC TravelOne (AIG) | USD250,000 | Reimbursement untuk makan dan penginapan yang layak selepas delay empat jam†. Kena register sebelum travel; syarat bayar full fare terpakai. |
| CIMB Travel World Elite (AIG) | USD500,000 | Reimbursement delay sampai USD500 selepas empat jam. Tambang mesti ikut syarat bayaran kad atau rewards. |
| CIMB Travel World / Travel Platinum (Berjaya Sompo) | RM25,000 individu; RM50,000 keluarga | Tak ada flight delay benefit standard yang disahkan dalam polisi yang dirujuk†. Laman CIMB juga iklankan travel medical USD100,000 untuk Travel World secara berasingan, jadi semak yang mana satu terpakai. |
| UOB PRVI Miles Elite (Liberty) | RM100,000 | Reimbursement selepas empat jam, sampai RM2,500 individu atau RM5,000 keluarga. Full fare mesti dicaj pada kad. |
| Maybank 2 Cards Premier (American Express Reserve) | Tak ada had overseas medical biasa dalam sijil; angka RM1 juta tu personal accident | Sampai RM800 untuk cardholder dan RM800 untuk ahli keluarga yang dilindungi, bagi delay lebih empat jam. Perjalanan mesti dicaj pada kad. |
| Standard Chartered Journey (AIG Core) | USD100,000 | Tak ada flight delay benefit standard dalam jadual Core†. Kena register sebelum travel; syarat tambang atau bayaran rewards terpakai. |
Nama kad hampir sama, insurance jauh beza
CIMB Travel World Elite tak kongsi jadual insurance yang sama dengan CIMB Travel World atau Travel Platinum. Polisi Elite bagi medical coverage USD500,000. Travel World dan Platinum pula, ikut polisi yang dirujuk di sini, bagi RM25,000 untuk individu, manakala RM50,000 tu had untuk satu keluarga, bukan RM50,000 seorang. Bila matawang, had individu dan had keluarga bercampur, page promosi memang senang disalah faham.
“Sampai RM2,500” tu had maksimum, bukan bayaran
UOB PRVI Miles Elite reimburse kos delay yang layak sampai RM2,500 untuk individu. Kalau kos layak anda cuma RM80, yang anda dapat pun RM80. Sebab tu aku bandingkan cara benefit dibayar, bukan saiz angka saja.
Ada kad tak bermakna coverage dah aktif
HSBC TravelOne dan Standard Chartered Journey dua-dua perlukan pendaftaran, ikut dokumen yang dirujuk. Bayar tiket saja tak cukup, dan saluran bayaran pun kadang-kadang ambil kira. Aku simpan sijil insurance, bukti pendaftaran dan bukti bayaran sekali dengan itinerary. Dokumen ni jauh lebih berguna masa claim berbanding screenshot page marketing kad.
Tiket award dan miles: jangan anggap dah dicover
Sesetengah polisi credit card terima tambang yang dibayar guna reward points, tapi policy wording yang menentukan. Polisi HSBC mahu seluruh tambang dicaj pada kad yang layak, atau dibayar guna points daripada rewards programme yang berkait dengan kad tu, dan anda juga perlu register sebelum trip.
Aku takkan anggap bayar tax dan fee saja untuk tiket award dah cukup untuk aktifkan insurance. Semak cara redemption, dari mana points tu datang, dan syarat bayaran dalam sijil. Kalau ada yang tak jelas, minta insurer sahkan secara bertulis. Simpan sekali redemption confirmation, resit tax dan fee, dan bukti bayaran atau points yang digunakan bersama dokumen polisi.
Sewa kereta atau motor? Uruskan perlindungan berasingan
Aku tak anggap travel insurance Malaysia sebagai perlindungan kenderaan. Untuk road trip di Eropah atau Amerika Syarikat, aku lebih suka ambil rental protection yang sesuai masa booking atau masa ambil kereta.
Semak apa yang dah termasuk dalam harga sewa, protection tambahan apa yang ditawarkan, dan berapa lagi anda kena bayar kalau jadi apa-apa. Damage, theft dan third-party liability ialah tiga perkara berbeza, dan satu produk yang dilabel “insurance” jarang cover ketiga-tiganya. Kalau sewa motor, minta pengesahan bertulis yang coverage tu memang terpakai untuk motor dan sewaan tersebut.
Itali: aku tetap ambil protection Hertz walaupun ada Amex Platinum
Aku guna American Express Platinum keluaran Amerika Syarikat, yang ada perlindungan damage dan theft untuk kereta sewa yang layak. Tapi benefit standardnya tak cover kenderaan yang disewa di Itali, dan tak ada liability coverage. Premium Car Rental Protection berbayar pun tak cover Itali.
Masa aku sewa kereta dengan Hertz di Itali pada 2024, aku tetap ambil protection Hertz sebab benefit Amex aku memang tak boleh diharap di sana. Sekarang aku tak terus tolak protection di kaunter hanya sebab kad aku ada car rental insurance. Aku semak dulu negara, jenis kenderaan, syarat bayaran dan exclusion. Bagi aku, rental protection yang betul memang sebahagian daripada bajet road trip.
Tujuh soalan sebelum beli
Benda paling aku nak elak ialah baru faham maksud sesuatu benefit masa nak claim. Jadi, ini soalan yang aku tanya dulu:
- Medical atau personal accident? Angka besar tu untuk bil hospital, atau untuk accident benefit yang tujuannya lain?
- Allowance atau reimbursement? Delay benefit bayar ikut jam yang tersangkut, atau cuma kos tambahan yang ada resit?
- Kos mana yang boleh hangus? Flight, hotel dan aktiviti non-refundable anda dicover tak untuk sebab-sebab yang anda risaukan?
- Apa had yang lebih kecil? Apa had setiap item, had umur, had individu dan had keluarga di sebalik angka besar tu?
- Coverage dah aktif? Dah penuhi syarat register, bayaran, booking dan tempoh trip?
- Apa yang perlu protection berasingan? Kereta sewa atau aktiviti yang dirancang perlu coverage sendiri tak?
- Macam mana nak claim? Nombor mana nak call, dokumen apa kena simpan, dan macam mana nak track claim?
AIG ajar aku baca macam mana sesuatu benefit dibayar. Etiqa ajar aku beza antara claim yang senang dihantar dengan bayaran yang cepat. Kaunter Hertz di Itali pula ajar aku yang kad premium pun ada hadnya.
Semua ni aku bandingkan dulu sebelum tengok harga. Tanya diri sendiri: apa sebenarnya polisi ni akan buat untuk anda pada malam paling teruk dalam trip?
Sumber dan dokumen polisi
Angka benefit diambil daripada dokumen insurer dan bank sendiri: AIG Travel, Allianz Travel Easy, MSIG Travel SafeGuard, Zurich Travel Guard Go, Tune Protect Travel Easy, MHinsure, Tokio Marine Explorer CFAR, HSBC TravelOne, CIMB Travel World Elite, CIMB Berjaya Sompo, UOB PRVI Miles Elite, Maybank 2 Cards Reserve, Standard Chartered Journey dan American Express Platinum. Pengalaman pelanggan diambil daripada App Store, r/MalaysianPF dan CodeBlue seperti dipautkan di atas. Pengalaman claim ialah pengalaman aku sendiri.
Ruang sembang
Soalan, tip & pengalaman.
Ada soalan pasal guide ini atau travel tip untuk dikongsi? Kami semak setiap komen sebelum ia dipaparkan.
0 komen
Jadi yang pertama berkongsi soalan atau tip yang berguna.